

Det är därför aktien handlas kring 0,57x NRV.
Men efter Q2 tycker jag att den beskrivningen börjar bli fel.
Det rapporterade förvaltningsresultatet ökade 30,3 procent under H1 — men den siffran inkluderar en engångsutdelning från Turako som inte återkommer. Justerat för det var den underliggande tillväxten 8,2 procent. Det är den siffra som beskriver bolagets återkommande intjäningsförmåga.
Men det är ändå inte den viktigaste siffran i rapporten.
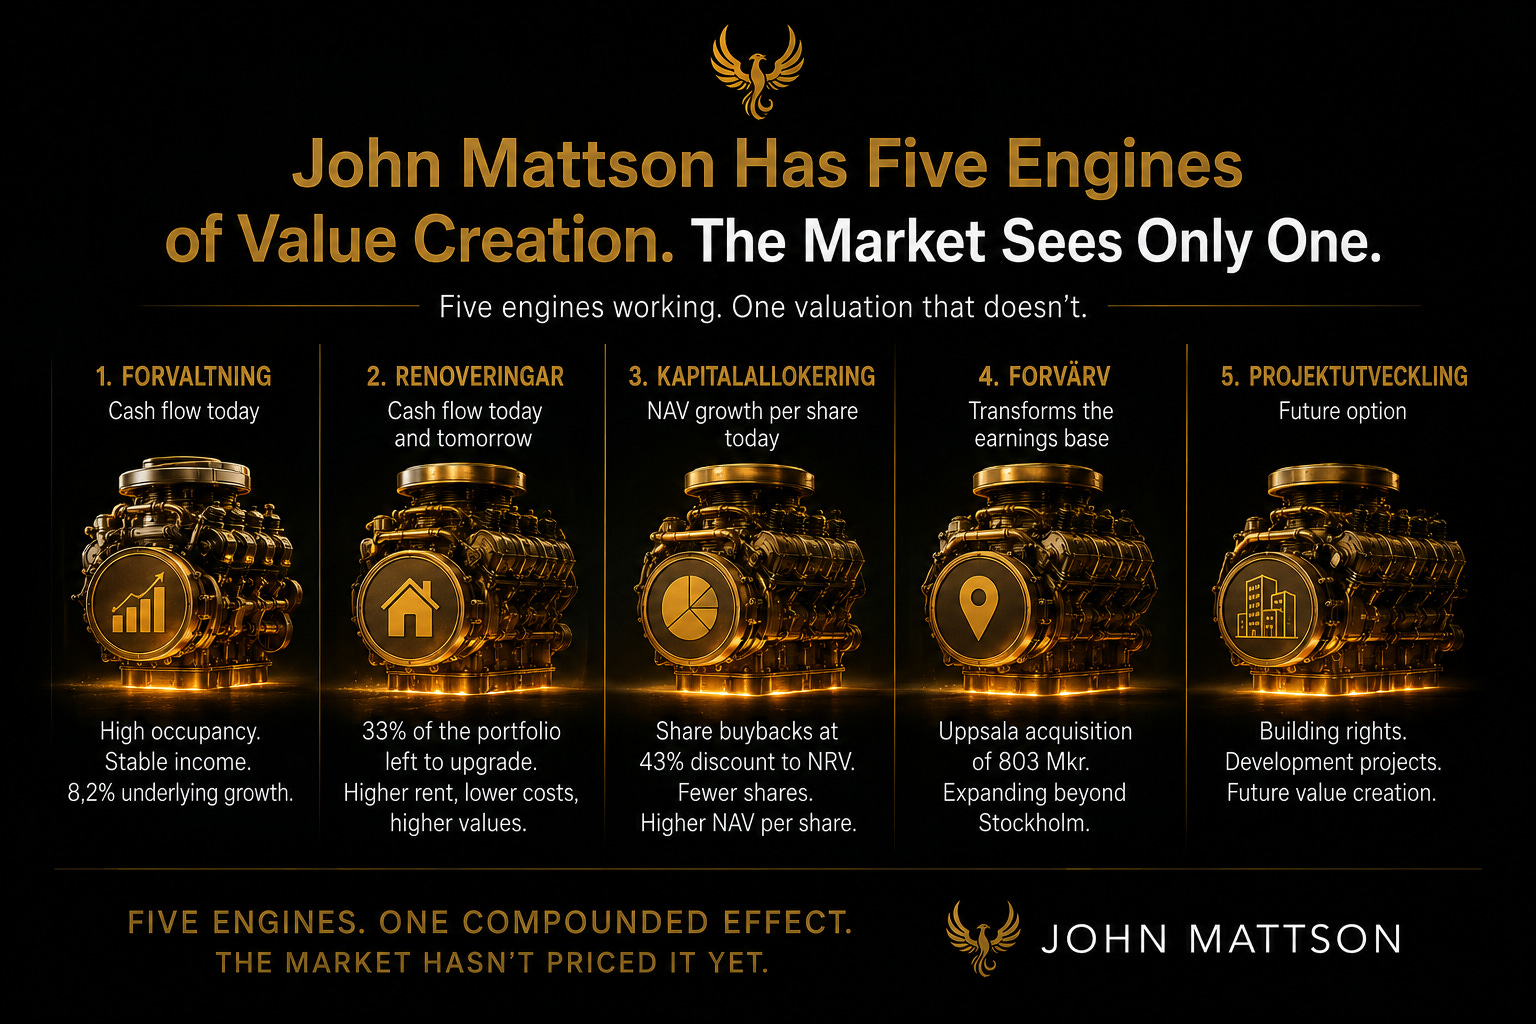
Det intressanta är att bolaget under ett enda kvartal fattade kapitalallokerings-beslut om nästan en miljard kronor — och att fem separata motorer för värdeskapande nu arbetar simultant.
Det är en helt annan typ av analys.
Det viktigaste i Q2 — och det nämns knappt
Under ett enda kvartal ökade John Mattsons portfölj från 4 255 till 4 573 lägenheter. En ökning med 318 lägenheter — ungefär 7,5 procent — på 90 dagar. Och ändå steg den ekonomiska uthyrningsgraden.
Det är utgångspunkten för allt som följer.
Fem motorer — rangordnade efter kassaflödesproduktion
Motorerna är inte likvärdiga. De bör rangordnas efter om de redan producerar kassaflöde eller representerar framtida optioner.
Motor 1 — Förvaltning (producerar kassaflöde idag)
Det mest imponerande i Q2 var inte att den ekonomiska uthyrningsgraden var 97,6 procent. Det var att den steg trots att 318 lägenheter adderades till portföljen under kvartalet.
Uppdelat på geografi:
Område Uthyrningsgrad Södra Stockholm/Nacka 99,7% Uppsala 98,8% Lidingö 98,7% City/Bromma 96,8% Norra Stockholm 92,4% Totalt 97,6%
Bostadsbeståndet isolerat: 99,0 procent. Det kommersiella beståndet: 94,4 procent. Den totala siffran tyngs av kommersiellt — inte av bostadskärnan. Norra Stockholm på 92,4 procent är den enda svagare punkten att bevaka.
Den underliggande tillväxten i förvaltningsresultatet var 8,2 procent. Den rapporterade ökningen på 30,3 procent inkluderade en engångsutdelning från Turako — ett bolag under likvidation som återför kapital till sina delägare en sista gång. Det är ett flöde som inte återkommer, och det är därför 8,2 procent är det enda måttet relevant för framåtblickande analys.
Motor 2 — Renoveringar (producerar kassaflöde idag och framöver)
33 procent av det befintliga bostadsbeståndet är ännu inte uppgraderat.
Det är en motor som underskattas eftersom den inte syns som en enskild transaktion. Renoveringar kombinerar tre effekter simultant: hyreshöjning efter ombyggnad, förbättrat driftnetto via energieffektivisering och NAV-tillväxt via höjt marknadsvärde på uppgraderat bestånd. Med en tredjedel kvar att uppgradera finns en löpande, intern tillväxtmotor som inte kräver vare sig kapitalmarknadsaccess eller externt förvärvsflöde.
Motor 3 — Kapitalallokering (producerar NAV-tillväxt per aktie idag)
John Mattson återköper aktier kring 61 kronor. NRV är 106,92 kronor. Substansrabatten är 43 procent.
När ett bolag återköper aktier långt under substansvärdet ökar NRV per kvarvarande aktie mekaniskt. Varje försvunnen aktie innebär att samma underliggande tillgångsmassa delas på färre ägare. Som ett löpande program över tid är det kraftfullt — och det kräver varken bygglov, hyresgästförhandlingar eller renoveringsplaner.
Under Q2 fattade John Mattson kapitalallokerings-beslut om nästan en miljard kronor simultant: 803 Mkr i fastighetsvärde förvärvas i Uppsala, ett återköpsprogram om 100 Mkr lanseras och 70,5 Mkr investeras i ny- och ombyggnation i befintligt bestånd. Det är ett kvitto på att bolaget aktivt allokerar kapital snarare än passivt förvaltar fastigheter.
Motor 4 — Förvärv (förändrar intjäningsbasen)
Förvärvet i Uppsala genomfördes till ett fastighetsvärde om 803 Mkr. Direktavkastningskravet kommuniceras inte i pressmeddelandet. Min uppskattning, baserad på marknadsnivåer för nyproducerade bostäder i centrala Uppsala 2026, är att den implicita direktavkastningen ligger kring 4,8 till 5,2 procent — vilket skulle motsvara ett driftnetto på ungefär 39 till 42 Mkr per år. Det bör behandlas som ett antagande tills bolaget kommunicerar siffran.
Uppsala-beståndet redovisade 98,8 procents uthyrningsgrad i sin första rapport som del av portföljen. En tidig men tydlig signal om att förvärvskalkylen håller operativt.
Det viktigaste är dock inte siffran — det är förflyttningen. John Mattson beskrev sig länge som ett Stockholmsbolag. Uppsala är steget utanför det. Det börjar förändra riskprofilen. Effekten blir större om Uppsala följs av fler förvärv utanför Stockholmsregionens kärna.
Motor 5 — Projektutveckling (framtida option)
Den rätta frågan om byggrätter är inte om de är osäkra. Det är hur stor del av NRV som är empiriskt bekräftad av faktiska transaktioner.
Komponent Status Bevis Hyresfastigheter ✅ Verifierad Frisen +15%, Gradhyveln +11% över senast bokfört värde Byggrätter 🟡 Ej verifierad Geografiboken, Ekporten — modellvärden
Orealiserade värdeförändringar i Q2 uppgick till 168 Mkr, delvis drivna av uppvärderade byggrätter. Det är modellvärden tills marknaden bekräftar dem via transaktioner.
Geografiboken i Bromma — vård- och omsorgsboendet med Vardaga som ankarehyresgäst, produktionsstartat under Q2 — är nästa empiriska test. Besqab JV, ingånget under Q2 och omfattande 340 lägenheter i två projekt, är ytterligare ett steg framåt. Men projektutveckling är fortfarande en option, inte ett kassaflöde.
Vad marknaden missar
Marknaden ser Motor 1. Den prissätter ett bostadsbolag med substansrabatt, räntekänslighet och Lidingö-exponering.
Det är inte fel. Men det är ofullständigt.
Fyra ytterligare motorer arbetar simultant. Ingen av dem är dramatisk isolerat. Tillsammans skapar de en sammansatt effekt som är svår att prissätta med standardmodeller för bostadsbolag — och ännu svårare att se om man bara läser rubriken.
Den fråga som avgör värderingen
Den intressanta frågan är inte om John Mattson är billigt.
Den intressanta frågan är hur många kronor i framtida substans bolaget kan skapa för varje krona som återinvesteras — via förvaltning, förädling, förtätning, förvärv och återköp simultant.
Om alla fem motorer levererar under 2026 och 2027 är 0,57x NRV inte ett jämviktspris. Då är det en möjlighet.
Rapporten är inte svaret.
Den är bevismaterialet för att frågan är rätt ställd.
John Mattson är inte längre bara ett Lidingö-bolag med substansrabatt. Det är ett bostadsbolag där aktiv kapitalallokering blivit en allt viktigare del av värdeskapandet. Marknaden har ännu inte prissatt skillnaden.